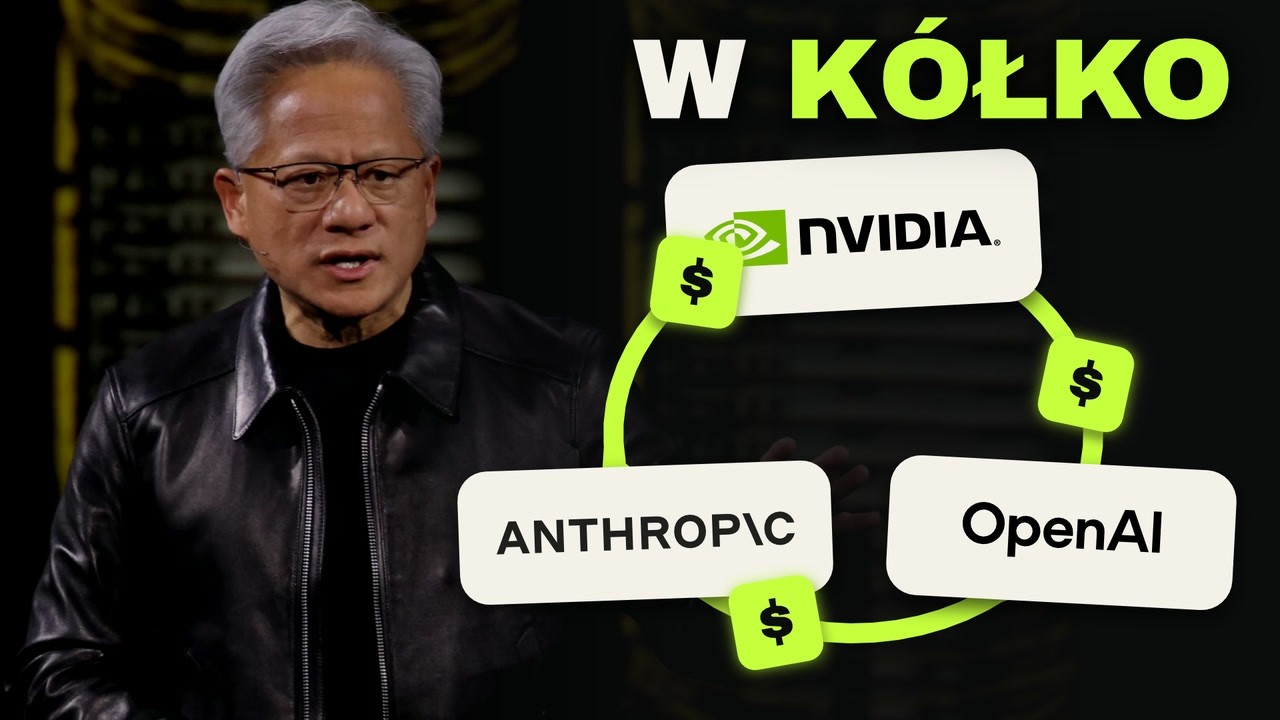
Czy sztuczna inteligencja to bańka? Moim zdaniem tak, ale nie dlatego, że to wszystko fikcja. Bańkę AI pompuje między innymi pętla: Nvidia daje pieniądze firmom od sztucznej inteligencji, a one kupują za nie jej chipy. Poniżej pokazuję, jak ta pętla działa, kto ją kręcił, dlaczego martwi Międzynarodowy Fundusz Walutowy i co w niej jest prawdziwe.
Obejrzyj film: Jak Nvidia pompuje bańkę AI. W filmie wszystkie kwoty liczę w Stadionach Narodowych i widać, jak pieniądze przesypują się między firmami.
Co się stało w Nvidii w listopadzie 2026 roku?
12 listopada 2026 roku Jensen Huang, szef Nvidii, zrezygnował po 33 latach. Nvidia była wtedy warta prawie 4 biliony dolarów, około czterech razy więcej niż cały PKB Polski za 2025 rok.
W tle był romans, do którego sam się przyznał, z kobietą, którą według gazet amerykańscy urzędnicy uważają za chińską agentkę. Gazety, powołując się na anonimowe źródła, piszą też o dwóch kolejnych, z pracownicami. Ale to jest ta nudna część. Ciekawsze są pieniądze.
Jak pieniądze krążą w kółko: przykład OpenAI
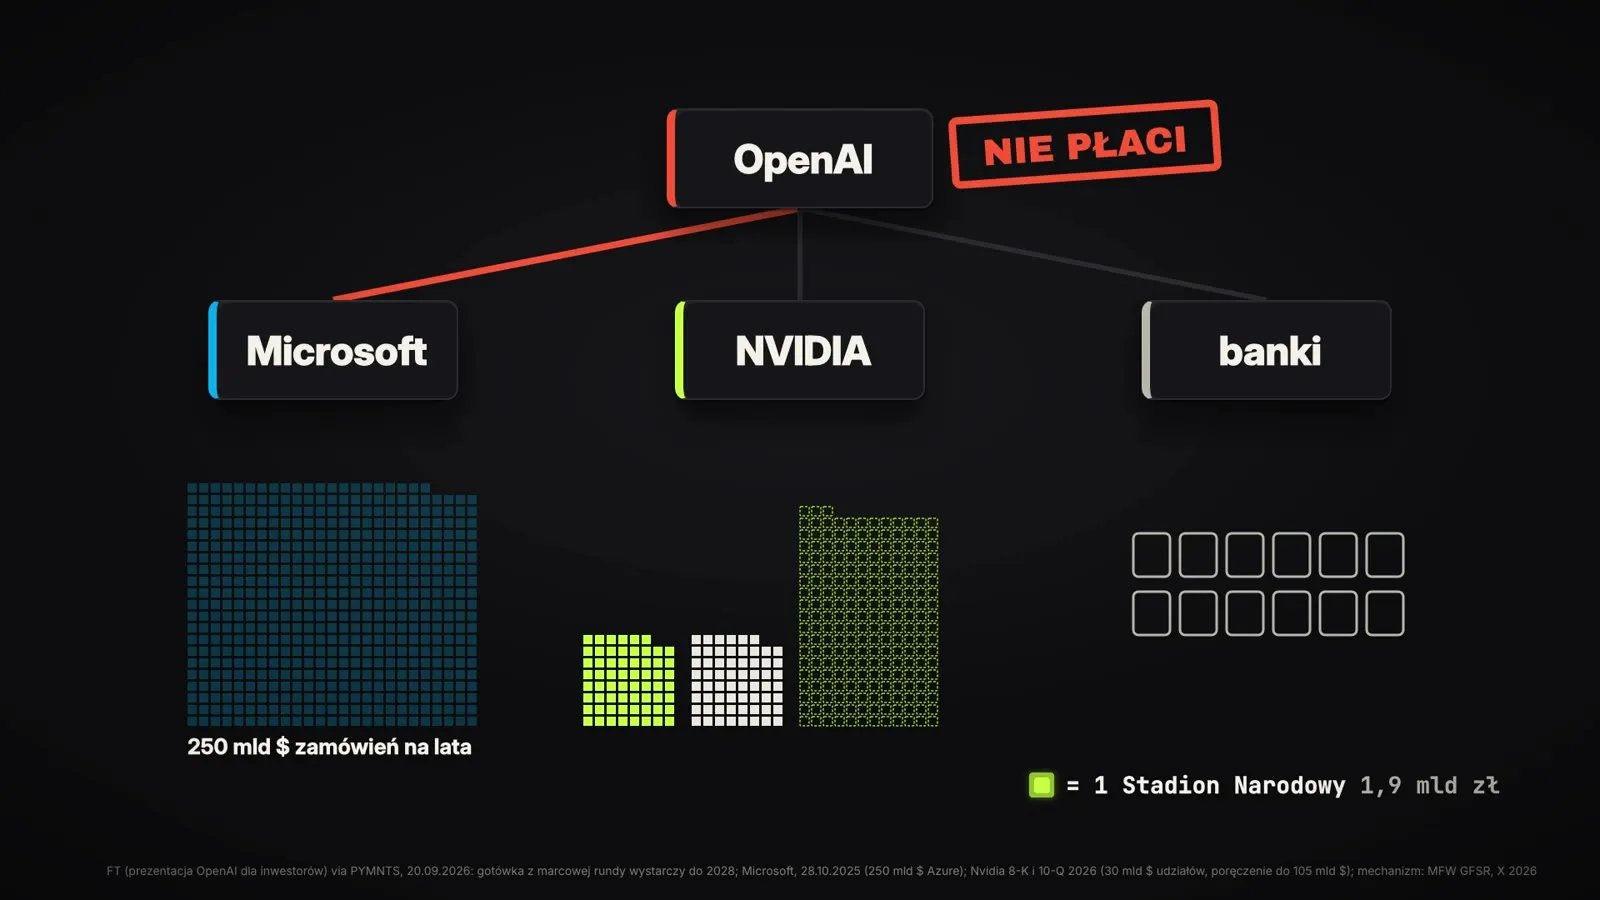
Weźmy OpenAI, twórcę ChatGPT. Nvidia kupuje jego akcje za 30 miliardów dolarów. Amazon dorzuca 50 miliardów. AMD daje mu prawo kupna 160 milionów swoich akcji po jednym cencie, które OpenAI dostaje w miarę realizacji kolejnych etapów umowy; po kursie z początku listopada 2026 to około 72 miliardów dolarów. A Nvidia jeszcze poręcza za OpenAI czynsz, do 105 miliardów.
Hojni, prawda? To teraz: na co OpenAI wydaje pieniądze? Na chipy Nvidii. Na chmurę Amazona. Na chipy AMD. I na chmurę Microsoftu, który ma około 27% OpenAI, za 250 miliardów dolarów.
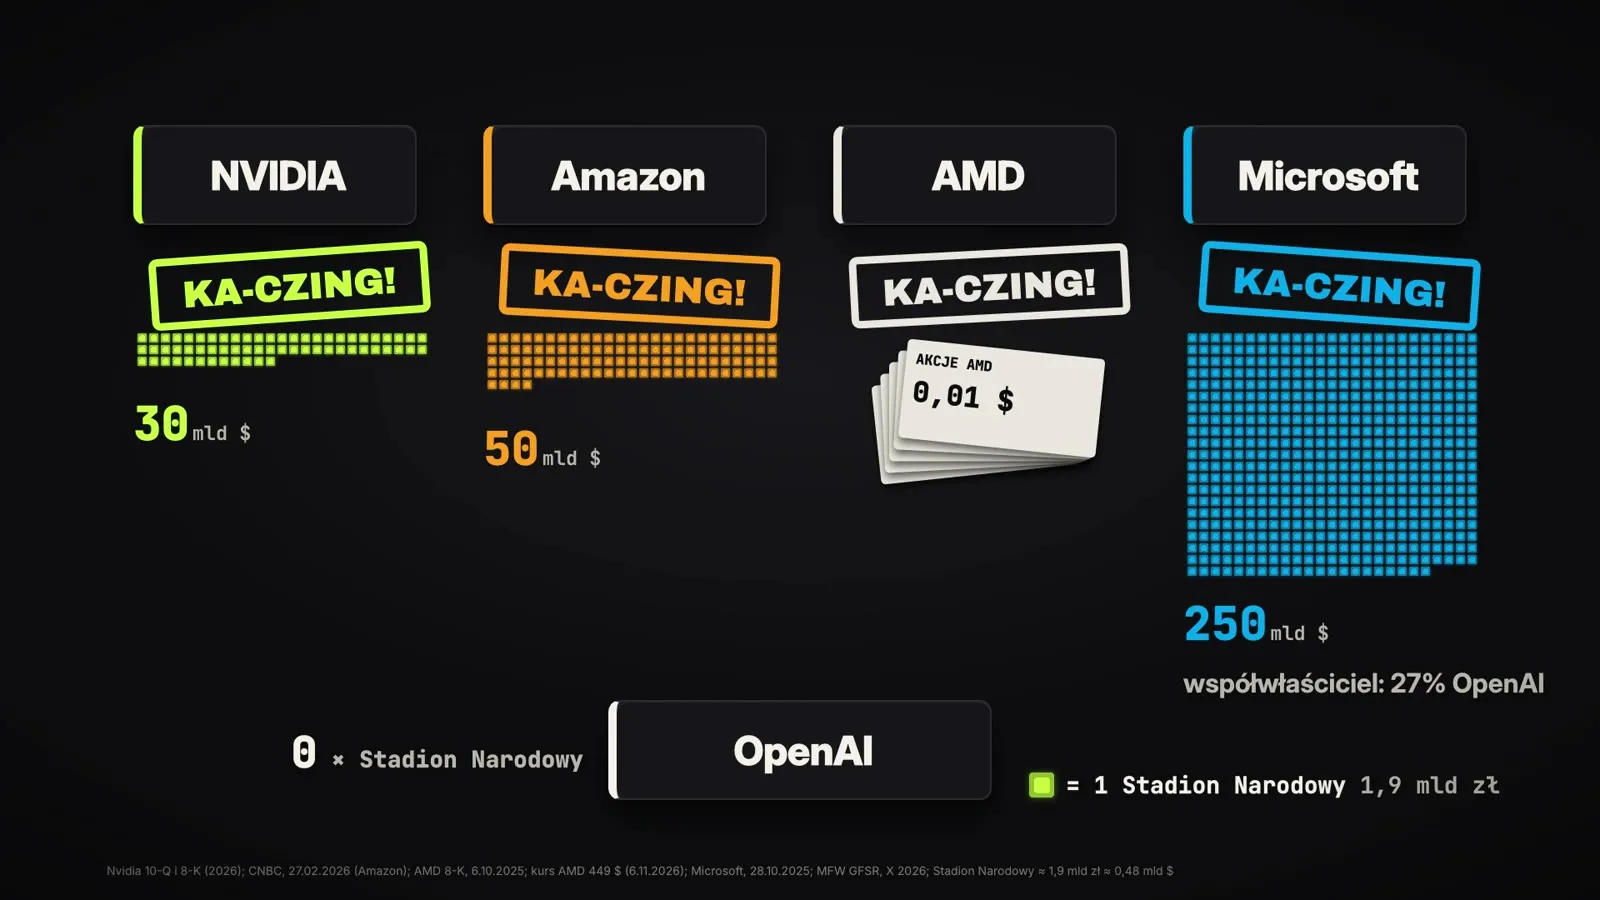
Pieniądz nie ma etykiety i nikt nie śledzi konkretnych dolarów. Ale kierunek jest jasny: duża część pieniędzy wraca do tych samych firm, od których przyszła. W kółko.
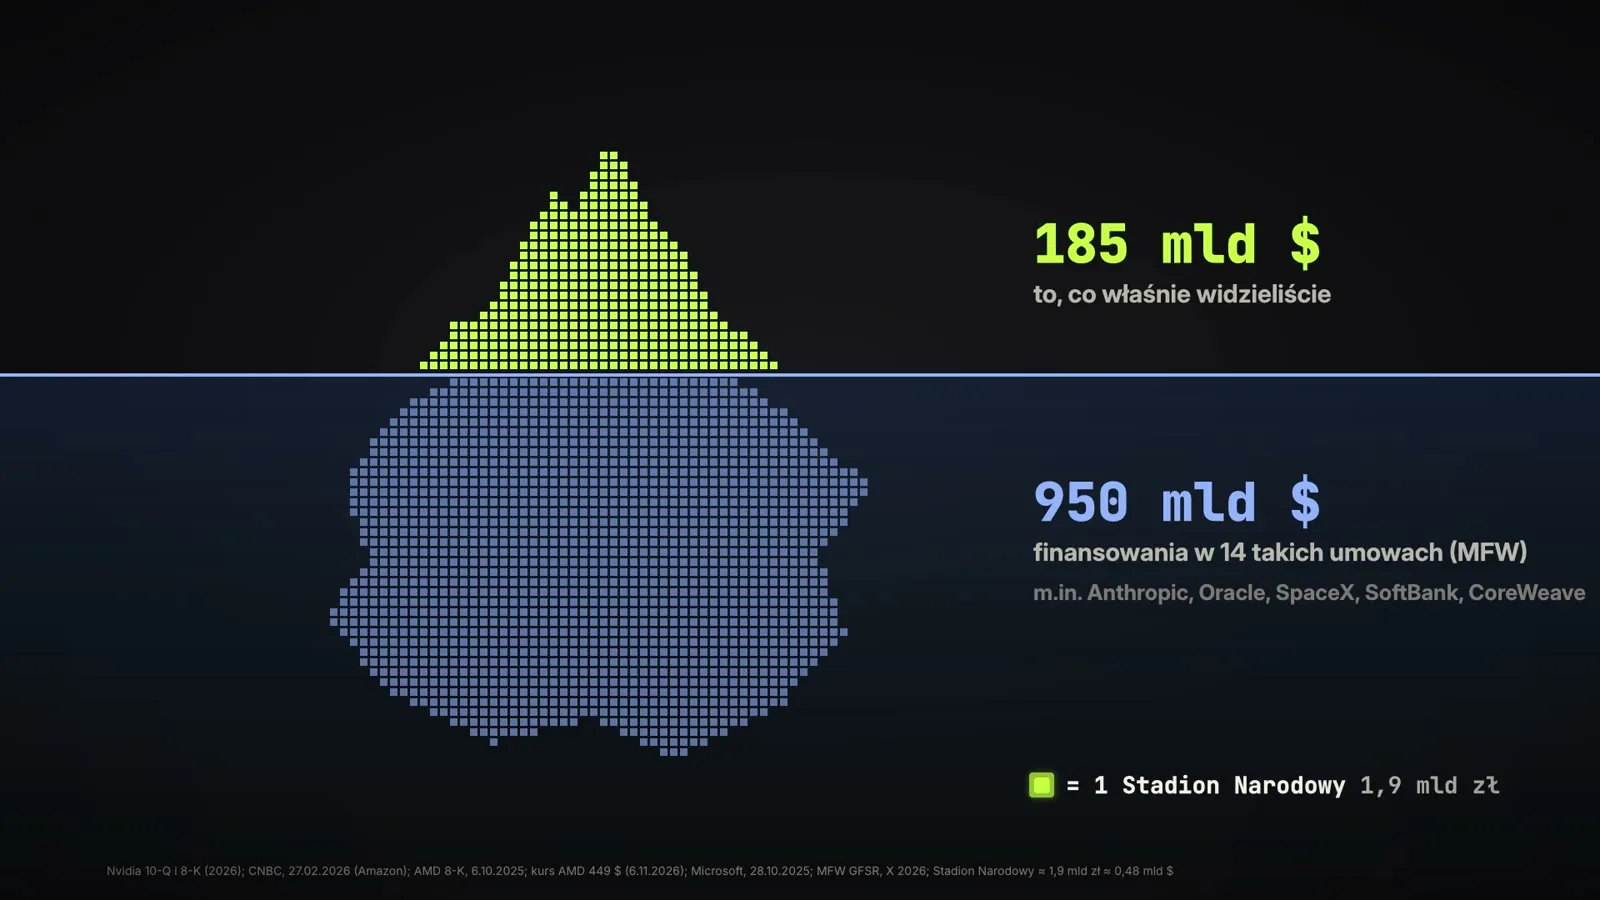
A to tylko czubek góry lodowej. Międzynarodowy Fundusz Walutowy naliczył czternaście takich umów. Na tych pętlach stoi bańka sztucznej inteligencji.
Kim był Jensen Huang dla tej pętli? Bankier, nie prezes
Huang założył Nvidię w 1993 roku i zaczynał od kart graficznych do gier. W drugim kwartale roku fiskalnego 2027 aż 92% jej przychodów dały centra danych, czyli chipy dla sztucznej inteligencji.
Kobieta z tej historii kierowała wcześniej firmą Megaspeed, według Bloomberga największym kupcem chipów Nvidii w Azji Południowo-Wschodniej. Prokuratura sprawdza, czy firmy z nią związane przemycały do Chin serwery Supermicro. Zarzutów nie ma, a Megaspeed zaprzecza.
Z tej sprawy jest jednak obrazek za dobry, żeby go pominąć. W marcu 2026 roku oskarżono współzałożyciela Supermicro o wysłanie do Chin serwerów za około pół miliarda dolarów. Na papierze kupowała je firma z Azji Południowo-Wschodniej. Według aktu oskarżenia naprawdę pojechały do Chin, a w jej magazynie, na wypadek kontroli, stały tysiące atrap. Naklejki z numerami seryjnymi przeklejano na nie suszarką do włosów. Tymi samymi atrapami próbowano potem oszukać audyt amerykańskiego Departamentu Handlu. Akt oskarżenia nie wymienia Megaspeed.
Ważniejsze jest co innego. Według CNBC wszystkie duże umowy w Nvidii zatwierdzał Huang. Kiedy był w podróży, ludzie od umów czekali, aż jego samolot wyląduje, bo bez jego „tak” nic nie było pewne. Decyzje o miliardach czekały na jednego pasażera. Po jego odejściu plan Nvidii, żeby razem z wielkimi funduszami sfinansować centra danych za pół biliona dolarów, według New York Timesa i Bloomberga stanął pod znakiem zapytania. Pożyczek z niego do połowy listopada 2026 roku: zero.
Czym jest poręczenie Nvidii?
To nie były zwykłe umowy sprzedaży. Normalnie sprzedawca sprzedaje i na tym koniec. Nvidia mówiła właścicielowi centrum danych: wynajmij halę naszemu klientowi, a jeśli on nie zapłaci, zapłacimy my. Jakby salon samochodowy obiecał, że spłaci za ciebie ratę za garaż. Byle tylko w tym garażu stało jego auto.
Takich poręczeń Nvidia miała w lipcu 2026 roku na 108,5 miliarda dolarów (raport 10-Q). Według CNBC pracował nad nimi zięć Huanga, wiceprezes Nvidii.
A kto spróbował kupić chipy u konkurencji? Według Wall Street Journal mniejsze chmury bały się, że stracą przydział chipów Nvidii. Mówiło się na to „Jensen jail”, więzienie Jensena.
Miejsce Huanga zajęła tymczasowo dyrektorka finansowa, Colette Kress. Według Wall Street Journal ta sama, która kłóciła się z nim o największą z tych umów i zbiła ją z 250 do 105 miliardów dolarów.
Jeden dolar w czterech miejscach: lemoniada
Żeby zrozumieć, o co się kłócili, zacznijmy od czegoś prostszego. Dwa dzieciaki, dwa stragany z lemoniadą i jedna złotówka. Kasia kupuje lemoniadę u Tomka. Tomek za tę samą złotówkę kupuje u Kasi. I tak sto razy. Wieczorem oboje mówią rodzicom: sprzedałem za sto złotych. A złotówka w całym interesie jest jedna.
U Nvidii za pieniędzmi idą prawdziwe chipy, to ważna różnica. Pytanie tylko, czyje pieniądze za nie płacą.
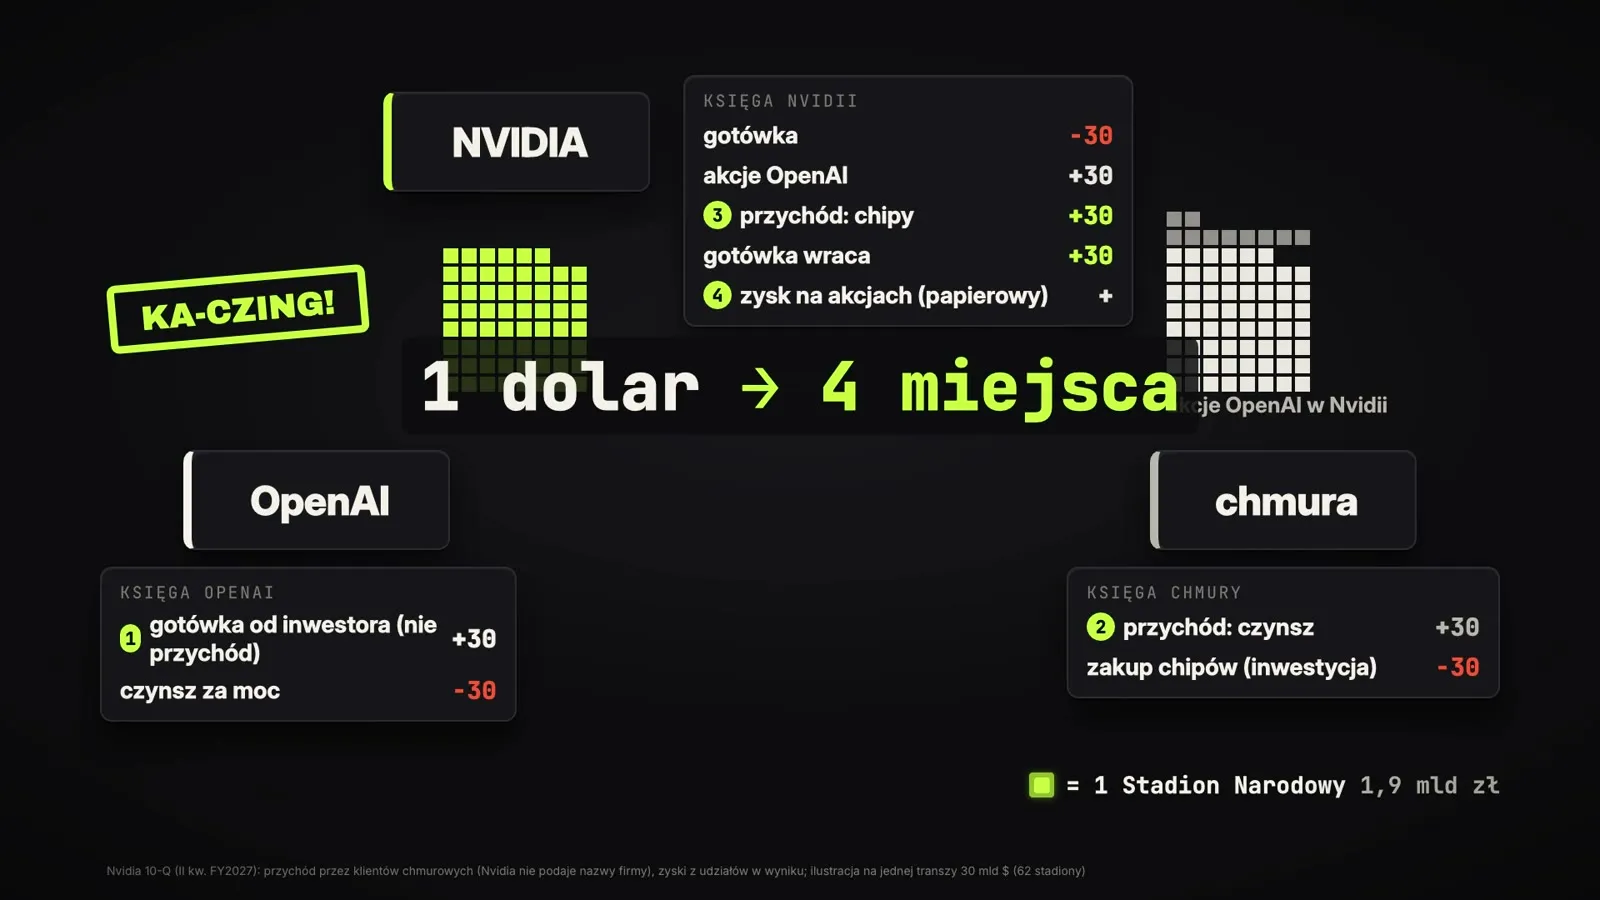
Teraz to samo z Nvidią, na przykładzie jednej transzy. Nvidia kupuje akcje OpenAI za 30 miliardów dolarów. OpenAI wynajmuje za nie moc obliczeniową w chmurze. A chmura kupuje za nie chipy od Nvidii. Nvidia sama to opisała w raporcie kwartalnym: jedna firma od sztucznej inteligencji „dała istotną część naszych przychodów, kupując usługi chmurowe od naszych klientów”. Nazwy firmy nie podaje.
Policzmy, gdzie ten dolar się pojawia:
- W kasie OpenAI, jako gotówka od inwestora (to nie przychód).
- W przychodach chmury, jako czynsz za moc obliczeniową.
- W przychodach Nvidii, jako sprzedaż chipów.
- A gdy OpenAI zbierze kolejną rundę po wyższej wycenie, Nvidia wpisze sobie jeszcze zysk na tych akcjach, choć żadnej nie sprzedała.
Jeden dolar, cztery miejsca w sprawozdaniach finansowych.
Uczciwie: każda z tych firm liczy zgodnie z zasadami. Tylko że część popytu, który widać w tych przychodach, sfinansował sam sprzedawca.
Jak duże są inwestycje Nvidii w klientów?
Nvidia robi to na coraz większą skalę. W lipcu 2025 roku jej udziały w prywatnych firmach były warte 3,8 miliarda dolarów, w lipcu 2026 roku już 47,9 miliarda. W pierwszym półroczu roku fiskalnego wydała na akcje innych firm 57% gotówki, którą przyniosła jej działalność. A mniej więcej co szósty dolar jej zysku przed podatkiem to głównie papierowy wzrost wartości udziałów w innych firmach.
I nikt tego nie ukrywa. W sierpniu 2026 roku Colette Kress powiedziała inwestorom wprost: „Wiemy, że niektórzy nazwą to finansowaniem w kółko. My widzimy to inaczej”. A o firmach, które wynajmują chipy Nvidii dalej: „dostajemy zapłatę dwa razy”. Huang na tej samej konferencji: „jedyne, czego żałuję, to że nie zainwestowałem więcej i wcześniej”.
Po angielsku to się nazywa circular financing, finansowanie w kółko. Starsza nazwa to vendor financing, finansowanie przez sprzedawcę. Według samej Nvidii laboratoria AI, które wspiera swoim bilansem, to w kolejnym roku mniej więcej jedna czwarta jej biznesu.
Ohio: Nvidia poręcza czynsz OpenAI
Największa z tych umów to ta, o którą Huang kłócił się z Kress: gigantyczny kampus komputerowy w Ohio dla OpenAI. Właścicielem jest SB Energy z grupy SoftBank. Nvidia poręcza płatności OpenAI za dzierżawę i prąd, przy umowach na 20 lat, do 105 miliardów dolarów. Jeśli Nvidia musiałaby zapłacić, OpenAI ma jej to potem zwrócić.
Dlaczego samo OpenAI nie wystarczy? W umowie stoi, że poręczenie wygaśnie, kiedy OpenAI dostanie zadowalającą ocenę kredytową. Czyli w sierpniu 2026 roku takiej nie miało. Za firmę wycenianą na ponad bilion dolarów nie ręczy bank. Ręczy jej dostawca.
A co stanie w kampusie? Raport Nvidii mówi wprost: z nielicznymi wyjątkami wyłącznie sprzęt Nvidii. Czyli Nvidia ręczy za klienta po to, żeby klient kupił jej chipy. A jeśli OpenAI się potknie? Nvidia straci klienta i jeszcze zapłaci jego czynsz. Tego samego dnia.
Anthropic: akcje na debiucie kupują jego dostawcy
To nie jest tylko sprawa Nvidii i OpenAI. Ten sam układ widać wokół drugiego giganta. Anthropic, twórca Claude’a i rywal OpenAI, wyznaczył debiut giełdowy na 19 listopada 2026 roku. Według prospektu akcje na debiucie kupi siedmiu jego dostawców (Google, Nvidia, Microsoft, AMD, Broadcom, Micron i TSMC): razem za 26 miliardów dolarów, prawie jedną trzecią całej oferty. Ci sami, którzy potem sprzedadzą mu chipy i chmurę.
Na deser: Anthropic płaci też firmie Elona Muska, która robi konkurencyjny model. Od grudnia 2026 roku, gdy cała moc zostanie dostarczona, 3,1 miliarda dolarów. Miesięcznie. Rywalowi.
Po co firmom AI tyle pieniędzy?
Na końcu tego łańcucha ktoś to wszystko kupuje. Głównie dwie firmy: OpenAI i Anthropic. Po co im tyle pieniędzy?
Bo sztuczna inteligencja to nie aplikacja. To fabryka. Model trzeba najpierw wytrenować na górach chipów, a potem każda rozmowa z czatem znowu liczy się na tych samych chipach. Chipy, prąd, budynki. (Ile kosztuje taki sprzęt w mniejszej skali, policzyłem w tekście Ile kosztuje lokalny model AI?)
OpenAI w pierwszym kwartale 2026 roku przepaliło 3,7 miliarda dolarów, więcej niż połowę swojego przychodu (5,7 miliarda). Według jego własnych prognoz, które opisał Financial Times, w latach 2026–2030 spali 278 miliardów. To średnio około 7 000 złotych na sekundę. Do 2030 roku planuje wydać na moc obliczeniową 856 miliardów dolarów, więcej, niż w tym czasie zarobi (840 miliardów przychodu).
Anthropic stoi lepiej: na bieżącej działalności gotówki nie traci (w pierwszych dziewięciu miesiącach 2026 roku dała mu 6,6 miliarda dolarów na plus). Ale w prospekcie przyznaje, że ma podpisane rachunki za moc obliczeniową na 900,9 miliarda dolarów, część płatnych aż do 2045 roku. 70,7 miliarda z nich trzeba zapłacić w ciągu 12 miesięcy. To dwa razy więcej niż jego przychód z ostatnich 12 miesięcy (35,3 miliarda).
Skąd na to wziąć? Ze świeżych pieniędzy inwestorów. OpenAI szukało ich w listopadzie 2026 roku przy wycenie 1,25 biliona dolarów. Prosiło o 30 miliardów, a według CNBC dostało do tego czasu połowę.
Dlaczego finansowanie w kółko to problem?
Co w tym złego? Chipy są prawdziwe, modele działają.
Najpierw: po co komu te wyceny. Inwestor, także twój fundusz emerytalny, płaci dziś za akcje, licząc na zyski firmy za dziesięć lat. Wycena to zakład o przyszłość. A żeby dobrze się założyć, trzeba wiedzieć, jak szybko firma naprawdę rośnie. Pamiętasz dolara w czterech miejscach? Analityk Gil Luria z D.A. Davidson zapytał wprost: „Jak duży byłby ten rynek, gdyby Nvidia nie finansowała swoich klientów?”. Tej liczby Nvidia nie podaje.
Drugi problem widać dopiero, kiedy coś pęknie. OpenAI wydaje więcej, niż zarabia, więc co chwilę zbiera nowe pieniądze. Według jego prezentacji dla inwestorów gotówka z rundy z marca 2026 roku wystarczy do 2028 roku. Wyobraź sobie, że następnej rundy nie będzie i OpenAI nie ma z czego zapłacić. W normalnym świecie traci jeden dostawca. Tutaj chmura traci klienta i zamówienia na lata. Nvidia traci klienta swojego klienta, traci na akcjach OpenAI i musi płacić z poręczenia. Banki, które pożyczyły na centra danych, czekają na raty. Jeden klient przestaje płacić, a przewraca się cały rząd kostek domina.
I to wszystko było wiadomo. W październiku 2026 roku, miesiąc przed skandalem, Międzynarodowy Fundusz Walutowy w raporcie o stabilności finansowej policzył czternaście takich umów: 300 miliardów dolarów w akcjach i 650 miliardów w długu, w zamian za obietnice przychodów na 1,4 biliona. Prawie bilion dolarów kręci się w kółko.
MFW ma na to bankowe określenie: wrong-way risk, ryzyko w złą stronę. Wszystko tracisz tego samego dnia.
Czy bańka AI pęknie? Bańka tak, fikcja nie
Czyli wszystko to fikcja? Nie. I to jest ta część, której nie ma w nagłówkach.
Anthropic w 2025 roku miał 4,6 miliarda dolarów przychodu. W 2026 roku, w samych dziewięciu miesiącach, 33,2 miliarda. Siedem razy więcej.
Pętla działa, dopóki z zewnątrz ktoś wkłada prawdziwe pieniądze. Ludzie płacący za abonamenty. Firmy płacące za modele. Pytanie, czy wystarczy. Na świecie jest około półtora miliarda użytkowników iPhone’ów. JPMorgan policzył, że żeby inwestycje w AI dały 10% zwrotu, każdy z nich musiałby płacić 35 dolarów, prawie 140 złotych. Każdy. Co miesiąc. Na zawsze.
Bańka? Tak. Fikcja? Nie.
A człowiek, który tę pętlę kręcił, odszedł. Kto teraz kręci? Nie wiem. Na co patrzeć: na wyniki Nvidii pierwszy raz bez Huanga (zaplanowane na 17 listopada 2026 roku) i na debiut Anthropic, w którym w kolejce po akcje stoją jego dostawcy. I na to, czy pieniędzy z zewnątrz, od ludzi i firm, przybywa szybciej niż tych, które krążą w kółko.
Ten tekst powstał na podstawie mojego filmu i jego scenariusza. Fakty i liczby są te same co w filmie, tu uporządkowane do czytania i z datami. W filmie wszystkie kwoty pokazuję w Stadionach Narodowych.
Skąd to wiem
Każda liczba w filmie ma źródło albo wzór. Poniżej najważniejsze; cytaty to moje tłumaczenia.
- „Jensen Huang zrezygnował po 33 latach” · Nvidia, komunikat o zmianie prezesa (12.11.2026): Kress pisze o „niezwykłym fundamencie, który Jensen budował przez ostatnie 33 lata”. Komunikat i raport 8-K nie podają powodu rezygnacji.
- „Nvidia była warta około czterech razy więcej niż PKB Polski” · Wycena Nvidii z 13 listopada 2026 roku (prawie 4 biliony dolarów) podzielona przez PKB Polski za 2025 rok według pierwszego szacunku GUS (982 mld dolarów po kursie NBP z 13.11.2026). Moje wyliczenie: 4,03.
- „AMD daje OpenAI prawo kupna 160 milionów akcji po jednym cencie” · AMD i OpenAI, komunikat: prawo kupna (warrant) do 160 milionów akcji. Akcje są przyznawane po osiągnięciu kolejnych etapów; według czerwcowego raportu AMD żaden jeszcze nie został osiągnięty. 72 mld dolarów to 160 mln × 449,04 dolara (kurs z 6.11.2026).
- „Międzynarodowy Fundusz Walutowy naliczył czternaście takich umów: 300 mld dolarów w akcjach i 650 mld w długu” · MFW, Global Financial Stability Report, październik 2026, rozdz. 1: finansowanie w kółko, w zamian za obietnice przychodów na 1,4 bln dolarów. „Prawie bilion kręci się w kółko” to moje odczytanie sumy 950 mld.
- „92% przychodów Nvidii dały centra danych” · Nvidia, raport 10-Q za II kw. roku fiskalnego 2027: 89,0 z 96,2 mld dolarów w kwartale. Moje wyliczenie procentu.
- „Prokuratura sprawdza, czy firmy związane z Megaspeed przemycały do Chin serwery Supermicro” · Bloomberg przez Spokesman-Review (12.11.2026): śledztwo w toku. Zarzutów nie ma; Megaspeed zaprzecza, a Supermicro twierdzi, że Megaspeed nigdy nie był jego klientem.
- „Oskarżono współzałożyciela Supermicro o wysłanie do Chin serwerów za około pół miliarda dolarów; atrapy i suszarka” · Fortune (19.03.2026), za aktem oskarżenia: serwery za „co najmniej około 510 mln dolarów”. Akt oskarżenia to zarzuty, nie wyrok; oskarżony nie przyznał się do winy.
- „Wszystkie duże umowy zatwierdzał Huang; ludzie czekali, aż jego samolot wyląduje” · CNBC (12.11.2026), za anonimowymi źródłami. Samolot opisuje jedno źródło.
- „Takich poręczeń Nvidia miała na 108,5 mld dolarów” · Nvidia, raport 10-Q: poręczenia na 108,5 mld dolarów. Porównanie z salonem samochodowym jest moje.
- „Kress zbiła największą umowę z 250 do 105 mld dolarów” · Wall Street Journal przez Ynet: Kress sprzeciwiała się umowie w pierwotnej skali; Fortune (18.08.2026) o umowie mniejszej o 145 mld od zapowiadanej. Doniesienia prasowe.
- „Wiemy, że niektórzy nazwą to finansowaniem w kółko” · Nvidia, zapis konferencji wynikowej (26.08.2026), Colette Kress: „Wiemy, że niektórzy nazwą to finansowaniem w kółko. My widzimy to inaczej”. „Jedna czwarta biznesu” dotyczy laboratoriów wspieranych bilansem Nvidii i jest prognozą, nie danymi historycznymi.
- „Nvidia poręcza płatności OpenAI w Ohio do 105 mld dolarów; poręczenie wygaśnie przy zadowalającej ocenie kredytowej” · Nvidia, raport 8-K (17.08.2026): poręczenie wygasa, gdy „OpenAI uzyska zadowalającą ocenę kredytową”. Poręczenie obejmuje płatności za dzierżawę i prąd, nie chipy; Nvidia płaciłaby różnicę wobec najmu zastępczego, do limitu.
- „Akcje Anthropic na debiucie kupi siedmiu dostawców za 26 mld dolarów” · Anthropic, prospekt S-1/A: około 30% oferty wartej 85 mld dolarów. Tam też 3,1 mld dolarów miesięcznie dla SpaceX/xAI „gdy cała moc zostanie dostarczona” (umowę można po okresie początkowym wypowiedzieć z 90-dniowym wyprzedzeniem) oraz 900,9 mld zobowiązań, z czego 186,2 mld zależy od warunków lub prawa do wypowiedzenia.
- „OpenAI w latach 2026–2030 spali 278 mld dolarów, około 7 000 zł na sekundę” · Financial Times przez PYMNTS (20.09.2026), za prezentacją OpenAI dla inwestorów. 7 000 zł/s to moje wyliczenie: średnia z pięciu lat po kursie NBP 3,9852 zł/dolar.
- „Każdy użytkownik iPhone’a musiałby płacić 35 dolarów miesięcznie, na zawsze” · JPMorgan Asset Management: „34,72 dolara miesięcznie… bezterminowo”. Liczbę użytkowników (około 1,5 mld) wyliczyłem z danych JPMorgana.
Źródła
- CNBC: Amazon w rundzie OpenAI (27.02.2026)
- Microsoft: nowy rozdział partnerstwa z OpenAI (28.10.2025)
- Seoul Economic Daily za NYT i Bloombergiem: plan finansowania za 500 mld dolarów (14.11.2026)
- Wall Street Journal przez The Next Web: „Jensen jail”
- The Information przez The Decoder: OpenAI w I kw. 2026
- The Next Web o raporcie MFW i wrong-way risk
Zastrzeżenia: część faktów to doniesienia prasowe z anonimowych źródeł (romans i tożsamość kobiety, kłótnia Kress z Huangiem, samolot, rola zięcia, „Jensen jail”, plan za 500 mld dolarów, runda OpenAI); śledztwa w sprawie przemytu nie zakończyły się zarzutami wobec tej kobiety, Megaspeed ani Nvidii. Lemoniada i jeden dolar w czterech miejscach to ilustracja na jednej transzy 30 mld dolarów; każda firma księguje zgodnie z zasadami. Prognozy OpenAI to wyciek prezentacji dla inwestorów, a 7 000 zł na sekundę to średnia. Kwoty w złotych po kursie NBP 3,9852 zł/dolar z 13 listopada 2026 roku. „Moim zdaniem” oznacza opinię. Ilustracje to kadry z mojego filmu.